
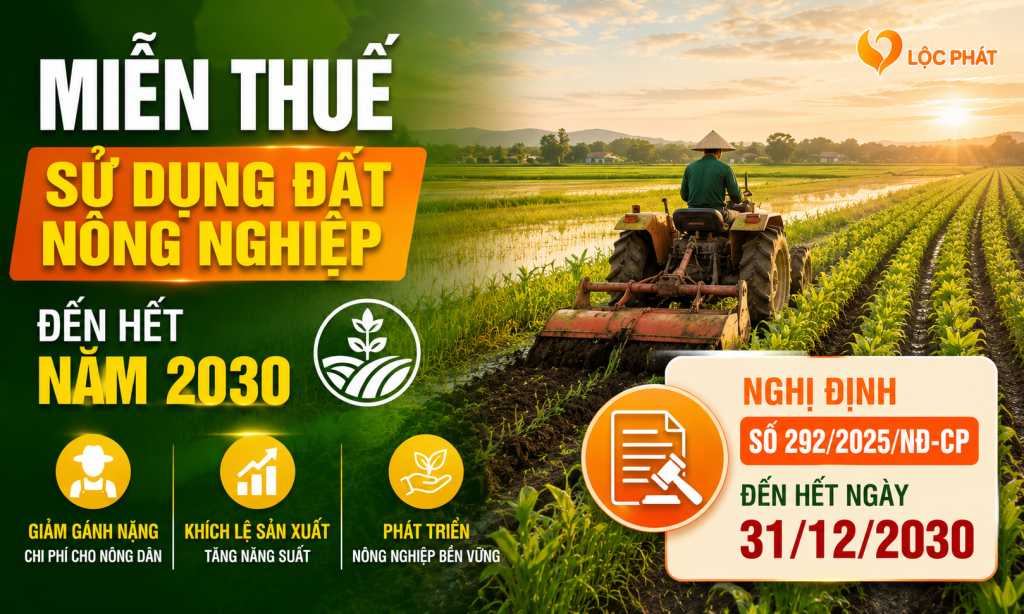
Trong bối cảnh ngành nông nghiệp Việt Nam đang phải đối mặt với nhiều thách thức từ biến đổi khí hậu, hiện tượng El Niño kéo dài và chi phí vật tư đầu vào tăng cao, Chính phủ đã ban hành một loạt chính sách tài khóa mang tính chiến lược nhằm hỗ trợ trực tiếp cho người nông dân. Nổi bật trong số đó là Nghị định số 292/2025/NĐ-CP quy định chi tiết và hướng dẫn thi hành việc kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp đến hết ngày 31/12/2030. Đây được coi là một “điểm tựa” tài chính vững chắc, giúp giảm bớt gánh nặng chi phí, khuyến khích bà con yên tâm bám ruộng, bám đồng.
Chi tiết chính sách miễn thuế sử dụng đất nông nghiệp giai đoạn 2026 – 2030
Theo thông tin từ Cổng thông tin điện tử Chính phủ và các cơ quan thông tấn uy tín như Báo Lao Động, VnEconomy, Nghị định số 292/2025/NĐ-CP (ban hành ngày 06/11/2025) được ban hành nhằm cụ thể hóa Nghị quyết số 216/2025/QH15 của Quốc hội.
Nghị định này chính thức có hiệu lực thi hành từ ngày 01/01/2026 và kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp thêm 5 năm, tức là đến hết ngày 31/12/2030. Việc gia hạn này tiếp nối chính sách miễn thuế đất nông nghiệp đã được thực hiện hiệu quả trong nhiều năm qua, thể hiện sự quan tâm nhất quán của Đảng và Nhà nước đối với nông nghiệp, nông dân và nông thôn.
Các đối tượng được hưởng lợi trực tiếp từ Nghị định 292/2025/NĐ-CP
Chính sách miễn thuế đất nông nghiệp giai đoạn 2026 – 2030 được áp dụng rộng rãi cho nhiều đối tượng trực tiếp tham gia sản xuất nông nghiệp, bao gồm:
- Đất trồng trọt và nghiên cứu: Miễn thuế đối với toàn bộ diện tích đất nông nghiệp phục vụ nghiên cứu, sản xuất thử nghiệm; diện tích đất trồng cây hàng năm (đặc biệt là đất trồng lúa); diện tích đất làm muối.
- Hộ gia đình, cá nhân:
- Hộ gia đình, cá nhân được Nhà nước giao hoặc công nhận quyền sử dụng đất để sản xuất nông nghiệp, bao gồm cả đất nhận thừa kế, tặng cho.
- Thành viên của các hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp; người nhận đất giao khoán ổn định từ các hợp tác xã, nông trường, lâm trường để sản xuất.
- Hộ nghèo: Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp được giao hoặc công nhận quyền sử dụng đất cho các hộ nghèo (xác định theo chuẩn nghèo đa chiều của Chính phủ).
- Các tổ chức trực tiếp sản xuất: Các tổ chức kinh tế, tổ chức chính trị – xã hội, đơn vị sự nghiệp đang trực tiếp sử dụng đất để sản xuất nông nghiệp.
Lưu ý quan trọng: Đối với các tổ chức được giao đất nông nghiệp nhưng không trực tiếp sử dụng để sản xuất mà giao lại cho tổ chức, cá nhân khác nhận thầu thì không thuộc diện được miễn thuế và phải nộp 100% thuế sử dụng đất nông nghiệp theo quy định pháp luật.
Ý nghĩa kinh tế – xã hội đối với người trồng lúa và ngành nông nghiệp
Chính sách miễn thuế sử dụng đất nông nghiệp mang lại ý nghĩa kinh tế và xã hội to lớn:
- Hỗ trợ tài chính trực tiếp: Việc miễn thuế giúp nông dân, đặc biệt là những người trồng lúa tại vùng Đồng bằng sông Cửu Long và cả nước, tiết kiệm được một khoản chi phí cố định hàng năm, trực tiếp làm tăng thu nhập thực tế trên mỗi hecta canh tác.
- Khuyến khích tích tụ ruộng đất, sản xuất quy mô lớn: Chính sách này tạo động lực cho các hộ gia đình, cá nhân và hợp tác xã tự tin mở rộng diện tích gieo sạ, đầu tư cơ giới hóa, xây dựng các vùng nguyên liệu lúa gạo chất lượng cao phục vụ xuất khẩu mà không lo ngại về chi phí thuế đất gia tăng.
- Thúc đẩy phát triển nông thôn bền vững: Góp phần ổn định đời sống của hàng triệu hộ nông dân, thu hẹp khoảng cách giàu nghèo giữa nông thôn và thành thị, đồng thời tạo tiền đề thực hiện thành công các mục tiêu quốc gia về xây dựng nông thôn mới.
Giảm thuế giá trị gia tăng vật tư đầu vào: Giải pháp đồng bộ hỗ trợ nông nghiệp
Bên cạnh chính sách miễn thuế đất theo Nghị định 292/2025/NĐ-CP, ngành nông nghiệp còn đón nhận tín hiệu tích cực từ các đề xuất chính sách thuế khác. Để giảm bớt áp lực từ việc giá phân bón thế giới biến động mạnh do căng thẳng địa chính trị, Chính phủ đã xem xét và đề xuất gia hạn chính sách giảm 2% thuế giá trị gia tăng (GTGT) đối với các mặt hàng phân bón, thuốc bảo vệ thực vật và thức ăn chăn nuôi kéo dài đến năm 2026.
Sự kết hợp đồng bộ giữa miễn thuế đất nông nghiệp và giảm thuế GTGT vật tư đầu vào tạo nên một “tấm khiên” bảo vệ kép cho người nông dân, giúp tối ưu hóa chi phí sản xuất, nâng cao sức cạnh tranh của nông sản Việt Nam nói chung và lúa gạo nói riêng trên thị trường quốc tế.